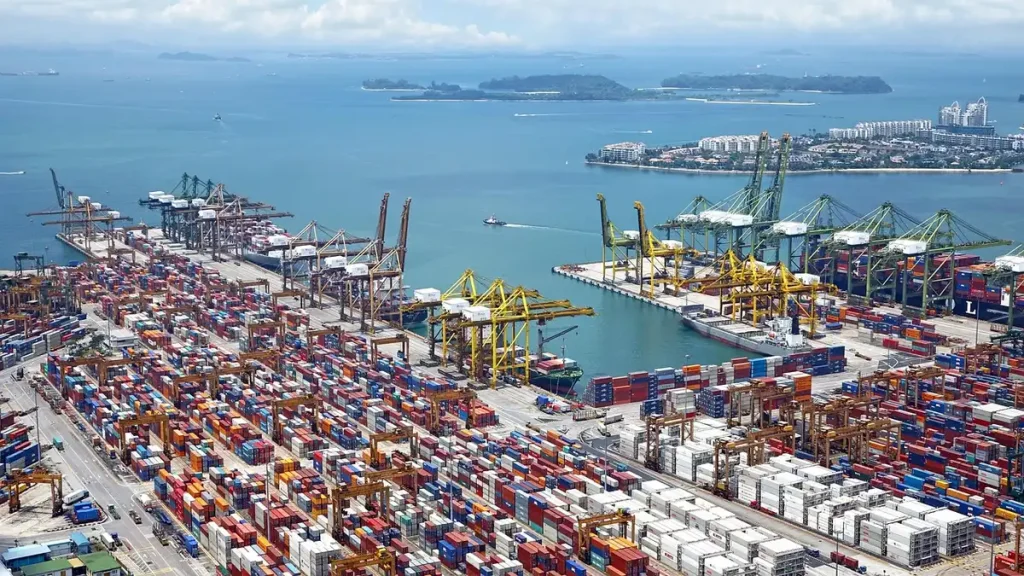
El aumento del precio del petróleo y el encarecimiento récord del flete marítimo están presionando con fuerza a las refinerías europeas. La rentabilidad se ha contraído de forma abrupta y ya hay voces que alertan sobre ajustes de producción que podrían afectar el suministro de combustibles en el continente.
Qué está empujando los costes al alza y por qué importa
Dos factores explican la tensión actual.
- Crudo físico más caro: el precio de entrega inmediata del Brent se ha desplazado al alza, por encima de lo que marcan los contratos de futuros.
- Fletes marítimos en máximos: los costes para mover petróleo y productos refinados en superpetroleros han subido de forma sostenida.
La combinación eleva el coste real que entra en las plantas. Ese incremento no se está trasladando de forma equivalente a todos los derivados.
Cómo se han movido los márgenes y qué significan
Los márgenes de refinado en el noroeste europeo han mostrado una volatilidad extrema en semanas recientes.
- Se registraron niveles positivos altos a inicios de septiembre, alrededor de 54 dólares por barril.
- Pocos días después, tocaron mínimos negativos, cerca de -11 dólares por barril.
- Hoy se sitúan en torno a 3 dólares por barril, según reportes del sector.
Esos vaivenes afectan la capacidad de las instalaciones para operar con beneficio estable. Cuando algunos productos pierden diferencial, la rentabilidad global de cada barril se resiente.
Desajustes entre productos: qué sube y qué se debilita
No todos los combustibles reaccionan igual.
- Diésel y queroseno: han registrado subidas significativas por la demanda y tensiones logísticas.
- Gasolina y nafta: muestran diferenciales más débiles, lo que reduce el margen total por barril.
- Fuelóleos selectos: también han sufrido erosión en sus precios relativos.
Una refinería no produce un solo producto. Cada barril se transforma en una mezcla fija. Por eso, la caída de uno o varios segmentos complica la cuenta de resultados.
Logística y comercio internacional: el freno del transporte
El encarecimiento y la escasez de toneles de transporte limitan la movilidad de combustible entre regiones.
- Las primas por suministros inmediatos elevan el costo de entrada.
- El aumento del flete reduce la viabilidad de enviar producto desde zonas baratas hacia mercados con demanda.
- La fragmentación regional impide que el comercio corrija rápido los desbalances.
El resultado es una menor capacidad del mercado para absorber choques y estabilizar precios.
Riesgos para la oferta: paros y reducciones de actividad
Fuentes del sector y organismos internacionales advierten sobre escenarios de baja actividad.
- La Agencia Internacional de la Energía (AIE) señala que un deterioro mayor de los márgenes podría forzar recortes en plantas menos competitivas.
- La AIE proyecta que la actividad global de refino tocará un mínimo estacional cercano a 81,3 millones de barriles diarios.
- Menos actividad en refinerías europeas y asiáticas podría tensar aún más los mercados antes de fin de año.
Europa frente a Estados Unidos: diferencias de competitividad
El mapa competitivo favorece hoy a las instalaciones americanas.
- Las refinerías de EEUU se benefician de mayor acceso a crudo local.
- Están menos expuestas a los costes crecientes del transporte marítimo.
- Según análisis del sector, sus perspectivas de beneficio son significativamente mejores que las de sus pares europeos y asiáticos.
Consecuencias prácticas para consumidores y mercados
Los efectos pueden ser múltiples y no siempre inmediatos.
- Posible incremento de la volatilidad en los precios al por mayor.
- Riesgo de restricciones temporales de suministro en zonas más afectadas.
- Presión sobre refinadores para priorizar productos con mejores márgenes.
Medidas que están sobre la mesa
- Ajustes temporales de la producción en plantas menos rentables.
- Reorientación de mezclas de producción para maximizar ingresos.
- Búsqueda de suministros alternativos con menores primas logísticas.
Factores añadidos que complican la recuperación
El entorno geopolítico y las disrupciones logísticas agravan la situación.
- Tensiones internacionales que elevan la incertidumbre sobre suministros.
- Demoras administrativas y cuellos de botella en operaciones portuarias.
- Primas por suministro físico que persisten pese a la leve corrección de los futuros.
Qué vigilar en las próximas semanas
Algunos indicadores claves marcarán el rumbo.
- Evolución del precio spot del Brent frente a los futuros.
- Comportamiento de los diferenciales de gasolina, diésel y nafta.
- Niveles de utilización de las refinerías y anuncios de paradas o recortes.
Artículos similares
- Petróleo y gas se disparan: mercados en pánico tras ataques a refinerías clave
- Inflación 3,3%: guerra en Irán impulsa subida de precios
- Diésel se dispara 35,7%: llenar el depósito cuesta 25 euros más
- Brent supera los 100 dólares: tensión en Oriente Próximo dispara precio
- Crudo se dispara a 97 dólares tras nuevo intercambio de ataques entre EEUU e Irán

Economista y analista apasionada por las finanzas y los negocios, Clelia ofrece un enfoque profundo sobre la economía española e internacional, desglosando tendencias y datos complejos para todos los lectores.
