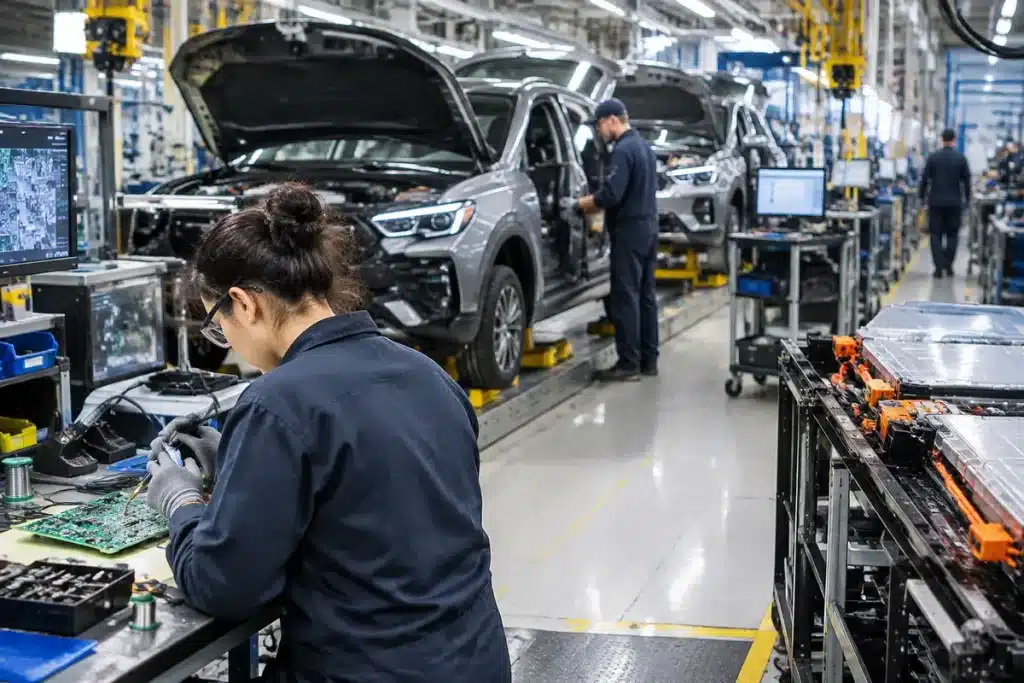
Un nuevo informe de PwC revela que la industria automotriz se encamina hacia una transformación profunda. Para 2030, los coches con motor de combustión interna perderán protagonismo frente a modelos eléctricos, software y servicios digitales. Las cifras planteadas por la encuesta a 720 directivos en 33 países dibujan un cambio acelerado y desigual por regiones.
Proyección de producción global hasta 2030
El estudio Global Automotive Outlook calcula que la participación de los vehículos de combustión interna (ICE) bajará del 60% actual al 41% en 2030. Los vehículos eléctricos de batería (BEV) crecerán del 18% al 30%.
- China: los BEV pasarían del 29% al 40%; los ICE caerían del 43% al 29%.
- Estados Unidos: los ICE seguirían siendo mayoría, con un 51% de la producción en 2030.
La transición no será homogénea. Factores como la política, la infraestructura y la demanda local influirán en la velocidad de adopción.
De qué depende el nuevo valor del automóvil
El valor ya no es solo acero o plástico. El vehículo moderno se define por su software, servicios digitales y datos.
- Uso de tecnologías avanzadas en la cadena de valor: previsto que suba del 47% al 72% en 2030.
- El 51% de los directivos sitúa la inteligencia artificial entre las tres tecnologías clave para sus metas.
Esto abre oportunidades de ingresos en componentes intangibles y modelos de negocio basados en datos.
Clientes nuevos y modelos de demanda
La clientela tradicional, que compra en concesionario, pierde peso estratégico. Los fabricantes esperan que los “nuevos clientes” representen más ingresos.
- Participación en ingresos de nuevos clientes: del 21% actual al 33% en cinco años.
- Segmentos con potencial: operadores de flotas, proveedores de movilidad y entidades públicas.
Este desplazamiento obliga a las marcas a diseñar ofertas y servicios pensados para clientes institucionales y plataformas de movilidad.
Competencia: entrada de empresas tecnológicas y energéticas
La competencia tradicional ya no es la única referencia. Surgen actores de sectores adyacentes.
El llamado “efecto Xiaomi” ilustra esta dinámica. Xiaomi entregó su primer automóvil en 2024 y alcanzó 500.000 unidades en agosto de 2026.
- El 46% de los encuestados prevé que nuevas empresas tecnológicas y del sector energético competirán en los próximos cinco años.
Cuatro palancas para construir ventaja competitiva
1. Mix de producto: más software y servicios
La monetización del software y los servicios será esencial para capturar valor.
- Conducción autónoma y asistencias avanzadas: fabricantes que ven estas áreas entre sus tres principales fuentes de ingresos subirán del 9% al 24% en 2030.
- Tecnologías clave: baterías, almacenamiento de energía y plataformas de movilidad.
2. Geografía y mercados con mayor crecimiento
Las preferencias sobre las regiones con mayor potencial cambian radicalmente.
- Europa Occidental: baja del 44% al 26% como región prioritaria.
- Asia Meridional: sube del 24% al 45%.
- Sudeste Asiático: crece del 31% al 44%.
- Entre directivos alemanes, la confianza en Europa Occidental desciende del 78% al 48%.
3. Reorientación de las inversiones
La mayor parte del capital se dirigirá a innovación y producto, no solo a fábricas.
- 68% de los ejecutivos sitúan la I+D entre las tres áreas de mayor inversión.
- 61% priorizan fabricación y operaciones.
- 45% enfocan en plataformas digitales y monetización de datos.
La inversión en I+D busca crear nuevas fuentes de crecimiento, no solo ganar eficiencia.
4. Expansión rápida mediante fusiones y alianzas
El crecimiento inorgánico será especialmente popular en Asia.
- Directivos en China e India muestran mayor predisposición a adquisiciones, licencias y colaboraciones público-privadas.
Perspectiva de liderazgo: cómo prepararse
Manuel Díaz Delgado, socio responsable de Automoción en PwC, resume la hoja de ruta: la electrificación, el software y los datos transformarán el coche y el modelo de negocio. Las empresas que diversifiquen ingresos, se acerquen a nuevos tipos de clientes y aceleren capacidades tecnológicas en mercados clave tendrán ventaja.
Artículos similares
- Banco condenado por suplantación: debe devolver el dinero
- BBVA 760 €: oferta vigente hasta después de Navidad
- ING adopta modelo de suscripción de neobancos: revoluciona la banca
- China exporta más de un millón de coches en un mes: récord histórico
- CaixaBank supera 200.000 millones en banca privada: hito histórico

Economista y analista apasionada por las finanzas y los negocios, Clelia ofrece un enfoque profundo sobre la economía española e internacional, desglosando tendencias y datos complejos para todos los lectores.
