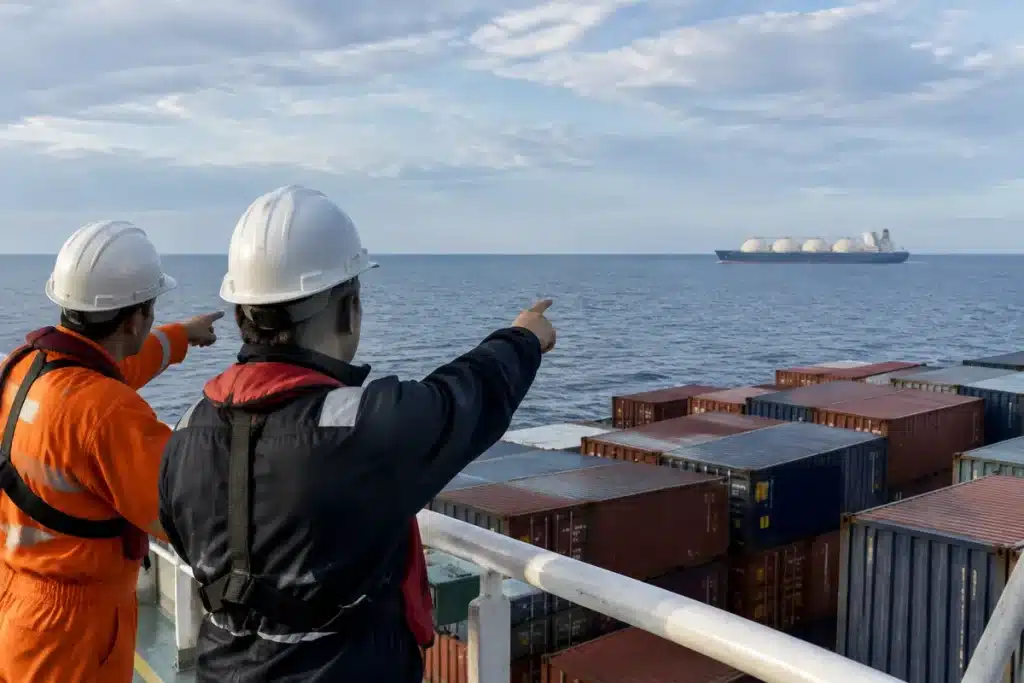
En septiembre España no registró envíos de gas natural licuado procedentes de Rusia, mientras que las importaciones desde Estados Unidos se dispararon, según los últimos datos del operador Enagás. El giro en los orígenes del suministro y el crecimiento de la demanda eléctrica marcan un punto de inflexión en el mercado energético español.
Origen del GNL: Estados Unidos toma la delantera
El mapa de proveedores cambió con fuerza en septiembre. El GNL de Estados Unidos concentró casi la mitad del gas que llegó por barco.
- Estados Unidos: 48,2% del suministro por GNL en septiembre.
- Argelia: 29,3%.
- Nigeria: 10,9%.
Las entregas estadounidenses subieron un 80% interanual en ese mes. En lo que va de año, España ha recibido gas de 14 países, lo que permite flexibilidad frente a tensiones geopolíticas.
Argelia y Medgaz: la tubería sigue siendo clave
La conexión por gasoducto mantiene el peso estratégico de Argelia. Medgaz sigue aportando una parte sustancial del gas que llega por tierra.
- En términos acumulados, Argelia aporta un 34,2% del volumen por gasoducto.
- Estados Unidos figura con un 30,7% en el cómputo anual, considerando también envíos por otras rutas.
Contratos a largo plazo y riesgos legales
Parte del gas ruso que llega a España procede de acuerdos a largo plazo, como los vinculados a Yamal LNG. Estos contratos complican la aplicación inmediata de restricciones.
La normatividad europea y el calendario de prohibiciones
Bruselas avanza en reducir la dependencia del gas ruso. Las medidas se aplican progresivamente y buscan eliminar compras directas en los próximos años.
- Prohibición para contratos a corto y medio plazo: prevista para finales de 2026.
- Prohibición para contratos a largo plazo: prevista para finales de 2027.
Ese calendario obliga a las empresas a buscar soluciones contractuales o a invocar fuerza mayor para justificar incumplimientos.
Mayorías de buques, almacenamiento y flota
El transporte marítimo de GNL y la disponibilidad de reservas muestran tensiones. Las cifras de septiembre reflejan menor actividad en las entregas por barco.
- Cargas de buques en septiembre: 701, una caída del 38,8% respecto al año anterior.
- Almacenamientos subterráneos al cierre de mes: 75% de capacidad.
- En la misma fecha del año pasado estaban al 87%.
Consumo: la electricidad impulsa la demanda de gas
El aumento de la demanda eléctrica explicó gran parte del repunte del consumo de gas en septiembre.
- Demanda total del mes: 25.817 GWh, +4,9% interanual.
- Gas para generación en ciclos combinados: 11.250 GWh, +33%.
- Demanda convencional (industria y hogares): 14.568 GWh, –9,7%.
En el acumulado de los nueve primeros meses, la demanda nacional subió un 2,6%, hasta 242.031 GWh, impulsada por un mayor uso del gas en centrales eléctricas.
Biometano y transiciones energéticas
El biometano que se inyecta en las redes crece a ritmo sostenido. Es una pieza de la transición hacia combustibles más limpios.
- Volumen inyectado en septiembre: 45,5 GWh.
- Variación respecto a septiembre del año pasado: +13,8%.
El avance del biometano ayuda a diversificar la matriz y reduce la presión sobre las importaciones fósiles.
Proveedores alternativos y ausencia de Oriente Próximo
España diversifica suministros, pero no importa GNL desde Oriente Próximo. La lista de orígenes incluye varios países africanos y europeos.
- Proveedores destacados: Nigeria, Portugal, Francia, Angola, Congo, Noruega y Mauritania.
- Ausencia notable: ningún suministro directo desde países de Oriente Próximo en ese periodo.
La diversificación mitiga riesgos, aunque las dependencias regionales siguen condicionando precios y disponibilidad.
Implicaciones para compañías y mercado doméstico
Las nuevas reglas europeas y la caída del GNL ruso obligan a revisar contratos y estrategias empresariales.
- Comercializadoras deberán negociar nuevas fuentes o reclamar fuerza mayor.
- Empresas con contratos a largo plazo enfrentan plazos hasta 2027 para adaptarse.
- Operadores y almacenadores vigilan el nivel de reservas ante la llegada del invierno.
El pulso entre oferta marítima y gasoductos condicionará los precios y la seguridad de suministro en los próximos meses.
Artículos similares
- Chips en EEUU: Apple e Intel forjarán alianza, anuncia Trump
- Crudo venezolano deja de llegar a España: EE. UU. revoca permisos
- OPEP+ aumenta oferta de crudo desde junio: impacto inmediato en precios
- Irán frena a España: OCDE recorta previsión al 2,1%
- Brent supera los 100 dólares: tensión en Oriente Próximo dispara precio

Economista y analista apasionada por las finanzas y los negocios, Clelia ofrece un enfoque profundo sobre la economía española e internacional, desglosando tendencias y datos complejos para todos los lectores.
